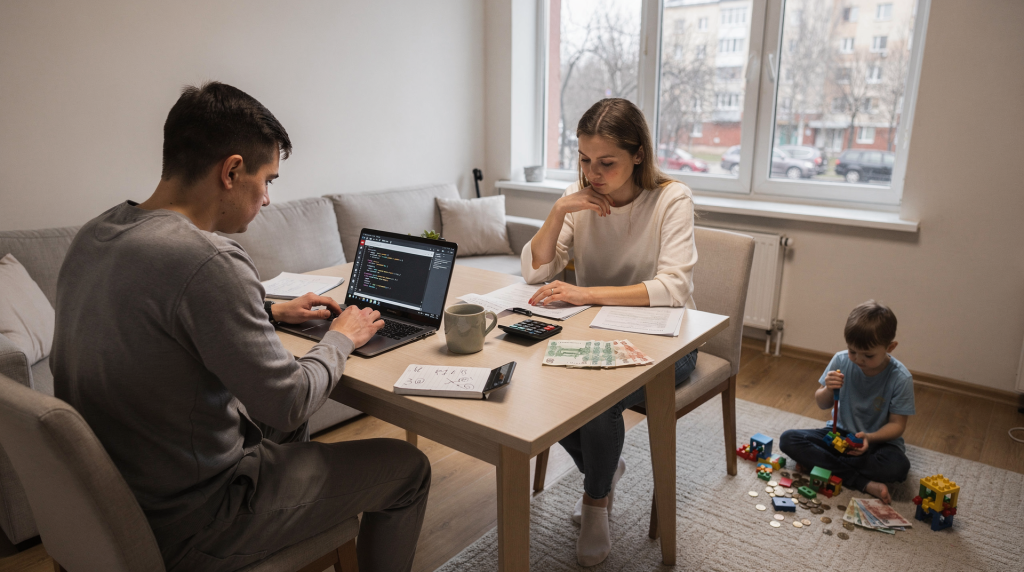
Первая зарплата в IT — это не просто цифра в расчётном листке. Это момент, когда семейный бюджет начинает дышать иначе: закрываются старые долги, появляется возможность откладывать, меняется сам уклад жизни. Но путь к этому моменту часто начинается с противоположного — с напряжения, которое возникает, когда один из взрослых уходит в учёбу, а доход семьи временно проседает.
Курсы по программированию действительно меняют семейный бюджет. Но не только в тот день, когда человек получает оффер. Они начинают влиять на финансы задолго до трудоустройства: когда оформляется рассрочка, когда покупается новый ноутбук, когда сокращаются рабочие часы ради учёбы. Для одних семей это становится лучшей инвестицией за последние годы. Для других — дорогой ошибкой, которую можно было предотвратить простым расчётом.
Почему тема денег здесь важнее, чем кажется
В рекламе IT-курсов всё выглядит линейно: заплатил — выучился — вышел на доход в 150 тысяч. В реальности между первым и третьим пунктом лежит несколько месяцев (а иногда и больше года) финансовой неопределённости. Семейный бюджет реагирует не на обещания маркетологов, а на конкретный график платежей, темп обучения, готовность близких поддержать и способность самого человека дойти до первой работы.
Ценовой разброс на рынке огромен. По данным агрегаторов онлайн-курсов, короткие мини-форматы по программированию можно найти за несколько сотен рублей. Полноценные же программы с наставниками и карьерным сопровождением доходят до 440–639 тысяч рублей. Медианная цена в каталогах держится в районе 55–60 тысяч рублей. В крупных рейтингах полные программы чаще всего попадают в коридор 70–180 тысяч рублей, и именно рассрочка делает ежемесячный платёж психологически комфортным для семьи.
Но ценник курса — это только верхушка айсберга. Рынок IT в России стал ощутимо жёстче для новичков. По свежим оценкам, начинающим специалистам предлагают около 80–100 тысяч рублей, в то время как Middle-разработчики получают заметно больше. А на одну вакансию уровня Junior может приходиться огромное количество откликов. Это значит, что семейный бюджет должен выдержать не только месяцы оплаты обучения, но и период, когда доход ещё не вырос, а поиск работы затягивается.
Сколько реально стоит вход в программирование
Когда я разговариваю с людьми, которые только присматриваются к IT, почти все называют только цену курса. «Вот, смотри, 120 тысяч — это же подъёмно». А потом выясняется, что старый ноутбук не тянет среду разработки, интернет для постоянных созвонов с ментором нужен стабильный, а ещё есть платные подписки на сервисы, которые требует программа. И главное — в период интенсивной учёбы человек часто сокращает рабочие часы или уходит в неоплачиваемый отпуск.
Поэтому стоимость обучения правильнее считать как полный бюджет входа в профессию. Он включает:
- стоимость самой программы;
- рассрочку или первый платёж;
- технику, если старая не справляется;
- подписки и сервисы для разработки;
- транспорт или связь при частично офлайн-формате;
- возможное снижение дохода на время учёбы;
- запас на жизнь до первого оффера.
Последний пункт — самый недооценённый. Люди часто рассчитывают, что найдут работу через месяц после финального проекта. А потом рынок показывает, что конкуренция высока, и поиск затягивается на три-четыре месяца. Всё это время семья должна на что-то жить.
Типовые ценовые сценарии
| Формат | Ориентир по цене | Что важно учитывать |
|---|---|---|
| Короткий курс по одному навыку | от 15–60 тыс. ₽ | Часто даёт только базу, без выхода на профессию |
| Полноценная программа с ментором | от 70–180 тыс. ₽ | Обычно именно она влияет на семейный бюджет сильнее всего |
| Премиальные и длинные траектории | от 200 тыс. ₽ и выше | Нужен запас денег и высокая дисциплина |
| Рассрочка | примерно 5–8 тыс. ₽ в месяц и выше | Месячный платёж может быть комфортным, но итоговая сумма всё равно существенна |
У многих школ полная стоимость обучения до уровня Junior доходит до 100–250 тысяч рублей, а в отдельных случаях — ещё выше. Если семья планирует бюджет только по ежемесячному платежу, итоговый удар часто приходит позже — когда к рассрочке добавляются непредвиденные расходы, а доход ещё не вырос.
Когда обучение становится семейной инвестицией
Я видел семьи, где курсы по программированию действительно перевернули финансовую картину. Но во всех этих случаях за решением стояла не эмоция «хочу в IT», а холодный расчёт и понятная цель.
Чаще всего обучение работает как инвестиция в трёх сценариях:
- смена профессии после выгорания или сокращения — когда человек уходит из сферы, где доход перестал расти или исчез;
- рост дохода семьи за счёт второго работающего — например, когда один партнёр был в декрете или занимался фрилансом с нестабильным заработком;
- выход на более предсказуемый доход после низкооплачиваемой сферы — когда зарплата в IT даже на старте оказывается выше, чем потолок в предыдущей профессии.
В этих случаях обучение — это не трата «на мечту», а попытка купить более высокий доход в будущем. Но у такой инвестиции есть срок окупаемости. В некоторых подборках курсов можно встретить оценку в 1–2 месяца работы после трудоустройства. Однако такие расчёты обычно опираются на оптимистичную модель: без задержек в поиске работы, без региональных различий в зарплатах и без учёта того, что первые месяцы на новом месте человек может получать меньше рынка. Более реалистично смотреть на окупаемость как на период от нескольких месяцев до года и больше — в зависимости от стоимости курса, региона и стартовой зарплаты.
Как понять, потянет ли семья оплату курса
Перед покупкой курса полезно сделать простой расчёт. Не нужно быть финансистом — достаточно честно посмотреть на цифры и не уговаривать себя, что «как-нибудь прорвёмся». Практика показывает: «как-нибудь» часто оборачивается просрочками, ссорами и брошенной учёбой.
Пошаговый расчёт
- Посчитайте обязательные расходы семьи: жильё, еда, кредиты, транспорт, детские траты, связь.
- Добавьте текущий доход семьи.
- Отнимите сумму, которая уйдёт на обучение.
- Проверьте, останется ли подушка минимум на 3–6 месяцев жизни.
- Оцените, не создаст ли рассрочка новый кредитный стресс.
- Сравните два сценария: учёба без потери работы и учёба с временным снижением дохода.
Шестой пункт — ключевой. Если человек планирует учиться по вечерам и выходным, сохраняя полную занятость, нагрузка на бюджет будет одна. Если же ради интенсивной программы придётся уйти на полставки или взять перерыв в работе — совсем другая. И это нужно обсуждать с семьёй до того, как деньги уйдут на оплату.
Мини-чек-лист перед оплатой
- Есть ли резерв на 3 месяца жизни без новой зарплаты?
- Можно ли платить за курс без просрочек даже при задержке доходов?
- Не придётся ли брать ещё один кредит ради обучения?
- Понимает ли семья, кто и как будет учиться?
- Есть ли план выхода на работу, а не только план прохождения уроков?
Если на два-три пункта ответ отрицательный, курс лучше не оплачивать сразу. Иногда разумнее выбрать более короткий формат, отложить старт на 2–3 месяца или сначала протестировать интерес бесплатными материалами. Это не отказ от цели, а взрослое решение, которое защищает семью от лишнего стресса.
Где семейный бюджет чаще всего «ломается»
За годы наблюдений я выделил несколько типовых ситуаций, когда обучение превращается в финансовую проблему. И почти всегда корень один: люди считают только цену программы, забывая обо всём остальном.
1. Покупка курса без финансовой подушки
Классика: человек оплачивает обучение, а через месяц в семье возникает срочный расход — ремонт, лечение, сезонные траты на детей. Денег нет, рассрочка висит, учёба вместо вдохновения начинает вызывать тревогу. В таких условиях доучиваются единицы. Чаще — бросают, теряя и деньги, и время.
2. Выбор слишком дорогой программы
Дорогой курс не всегда лучше дешёвого. Если человеку нужна база по Python, а он берёт длинную программу с карьерным сопровождением, лишними модулями и проектами, которые ему не пригодятся, — бюджет переплачивает за объём, который не будет использован. Это как купить абонемент в спортзал на год, когда хватило бы трёх месяцев занятий с тренером.
3. Неверная ставка на быструю окупаемость
Рынок IT сейчас не такой мягкий, как несколько лет назад. Начинающим сложнее пробиваться, откликов на вакансии много, а работодатели стали разборчивее. Это значит, что доход может прийти позже, чем ожидалось. Если семья рассчитывала, что через два месяца после курса деньги потекут рекой, а поиск затягивается на полгода — напряжение неизбежно.
4. Непродуманное распределение нагрузки в семье
Если один взрослый учится, а второй тащит весь быт и финансы, усталость накапливается с обеих сторон. Тот, кто учится, чувствует вину за то, что не приносит доход. Тот, кто работает, — злость за то, что всё держится на нём. Финансовый вопрос тут часто не главный, но именно он запускает цепочку: нехватка денег → тревога → ссоры → потеря мотивации.
Как выбрать курс, чтобы не переплатить
Ниже — практичный фильтр, который помогает не только сэкономить, но и не ошибиться в ожиданиях. Я рекомендую проходиться по этим пунктам до того, как деньги уйдут на счёт школы.
| Критерий | Что смотреть | Почему это важно |
|---|---|---|
| Программа | Есть ли понятный путь от базы до результата | Без этого курс может растянуться и потерять смысл |
| Практика | Сколько проектов и задач, есть ли ревью | Теория без практики плохо конвертируется в работу |
| Карьерная поддержка | Помогают ли с резюме, портфолио, собеседованиями | Для Junior это критично |
| Реальная нагрузка | Сколько часов в неделю потребуется | Семья должна понимать, выдержит ли график |
| Формат оплаты | Рассрочка, скидка за оплату сразу, скрытые платежи | Часто итоговая стоимость выше, чем кажется |
| Возврат денег | Есть ли условия расторжения | Это защитный механизм на случай ошибки |
Если школа обещает слишком быстрый старт в профессии без усилий — это повод насторожиться. Хороший курс не обещает чудес. Он даёт структуру, наставника и регулярную практику. И честно говорит: «Будет трудно, но мы поможем».
Когда дорогой курс оправдан, а когда нет
Высокая цена сама по себе не гарантирует качество. Но есть ситуации, когда дорогая программа действительно оправдана, а есть — когда это лишняя трата денег.
Дорогая программа оправдана, если:
- у человека нет опыта и нужен полный маршрут от нуля до трудоустройства;
- важна дисциплина и внешний контроль — без дедлайнов и ментора учёба не идёт;
- курс включает проекты, ревью кода и помощь с поиском работы;
- в семье есть запас денег на период обучения;
- цель — не хобби, а смена профессии с выходом на новый доход.
Дорогая программа не оправдана, если:
- человеку нужен только один навык, а не полный стек;
- бюджет семьи уже перегружен кредитами и обязательными тратами;
- есть долги и нулевая подушка безопасности;
- нет времени на регулярную учёбу — курс будет оплачен, но не пройден;
- ожидание дохода через 1–2 месяца нереалистично, а других источников нет.
Здесь работает простое правило: если курс покупается на последние деньги с надеждой на чудо — это не инвестиция, а риск. Инвестиция начинается там, где есть запас прочности.
Практический пример семейного расчёта
Возьмём реальную картину. Семья в регионе, доход — 140 тысяч рублей на двоих. Обязательные траты: аренда, еда, кредит за машину, детский сад, связь — 110 тысяч. Свободными остаются 30 тысяч рублей в месяц.
Один из взрослых решает взять курс за 120 тысяч рублей в рассрочку на 10 месяцев. Ежемесячный платёж — примерно 12 тысяч. Формально семья это тянет: 30 минус 12 — остаётся 18 тысяч на всё остальное. Но если добавить сюда стабильный интернет для учёбы, возможную покупку техники, учебные сервисы и непредвиденные расходы, запас почти исчезает.
Такой бюджет выдержит обучение только при двух условиях:
- курс не потребует полного отказа от работы — человек продолжает зарабатывать;
- в семье есть резерв хотя бы на 2–3 месяца жизни, если что-то пойдёт не так.
Если резервов нет, даже «недорогая» рассрочка в 12 тысяч начинает давить сильнее, чем кажется в момент покупки. А если добавить сюда задержку с трудоустройством на пару месяцев — семья входит в минус.
Как говорить о курсе с семьёй
Обучение на программиста — это не личная прихоть, а общее решение, если деньги идут из семейного бюджета. Я не раз видел, как отсутствие такого разговора приводило к конфликтам: один партнёр считал, что «всё схвачено», а второй не понимал, почему денег стало меньше, а помощи по дому — тоже.
Лучше обсуждать обучение как мини-проект с понятными параметрами.
Что обсудить заранее
- сколько стоит курс целиком, а не только ежемесячный платёж;
- сколько будет реальный платёж с учётом процентов по рассрочке;
- сколько времени займёт учёба — в часах в неделю и в месяцах;
- кто берёт на себя бытовую нагрузку, пока один учится;
- что будет, если трудоустройство затянется на 3–6 месяцев;
- в какой момент покупка курса признаётся ошибкой и что тогда делать.
Честный разговор в начале почти всегда дешевле, чем конфликт на середине курса. И он же снимает тревогу: когда у семьи есть план Б, учиться легче.
Типовые ошибки при выборе обучения
За годы наблюдений я собрал список ошибок, которые повторяются снова и снова. Вот они:
- покупать курс под влиянием рекламы, а не после сравнения программ;
- считать только рассрочку, игнорируя итоговую цену;
- не закладывать время на поиск первой работы;
- надеяться, что «как-нибудь само получится»;
- учиться в пустом графике без поддержки семьи;
- выбирать профессию не по интересу, а только по обещанию зарплаты.
Последний пункт — особенно болезненный. Если человеку не нравится программировать, никакая зарплата не компенсирует ежедневное насилие над собой. И тогда курс становится не инвестицией, а дорогим способом убедиться, что это «не моё».
Вывод: когда курсы меняют бюджет в лучшую сторону
Курсы по программированию меняют семейный бюджет в плюс, когда они куплены как осознанная инвестиция: с запасом денег, реалистичным сроком окупаемости и ясным планом выхода на доход. В таких случаях семья действительно выигрывает: через полгода-год появляется новый источник заработка, который может быть выше предыдущего в полтора-два раза.
Если же обучение оплачено впритык, без подушки и без понимания рынка, оно легко превращается в источник давления. Деньги уходят, нервы на пределе, учёба забрасывается, а чувство вины остаётся надолго.
Самый здравый подход — считать не цену курса, а стоимость перехода в новую профессию целиком. Тогда решение становится взрослым: не «хочу в IT», а «семья может позволить себе этот шаг и выдержит его до результата». И это уже не про мечту — это про расчёт, который сработает.
FAQ
Сколько денег нужно, чтобы безопасно начать обучение?
Минимум стоит иметь деньги на сам курс и отдельную подушку на 3 месяца жизни. Без резерва даже недорогая рассрочка может стать тяжёлой, если возникнут непредвиденные расходы или затянется поиск работы.
Можно ли отбить курс за несколько месяцев?
Иногда да, но это зависит от стоимости обучения, региона, навыков и скорости трудоустройства. На практике ориентироваться только на быстрый возврат опасно: рынок для новичков стал жёстче, и поиск первой работы может занять больше времени, чем обещают в рекламе.
Что важнее: цена курса или помощь с трудоустройством?
Для новичка часто важнее не самая низкая цена, а качество практики и карьерного сопровождения. Хороший наставник и помощь с резюме могут сократить время поиска работы на месяцы. Но переплачивать за ненужные модули тоже не стоит — ищите баланс.
Как понять, что курс слишком дорогой для семьи?
Если после оплаты не остаётся подушки, растёт долговая нагрузка и учёба требует жертвовать базовыми расходами — курс лучше отложить или выбрать более короткий формат. Тревожный сигнал: вы начинаете думать о том, где занять денег на следующий месяц, ещё до старта обучения.
Правда ли, что IT сейчас легко даёт высокий доход?
Доходы в IT могут быть высокими, но рынок стал жёстче для новичков. Конкуренция заметная, а стартовая зарплата зависит от специализации, региона и портфолио. Рассчитывать на быстрый взлёт без опыта — рискованно. Лучше закладывать реалистичный сценарий: скромный старт с постепенным ростом.